Domain leihmich24.de kaufen?
Wir ziehen mit dem Projekt
leihmich24.de um.
Sind Sie am Kauf der Domain
leihmich24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain leihmich24.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **

Ähnliche Suchbegriffe für Allgemeine Verbindlichkeit
Top-Angebote
Produkte zum Begriff Allgemeine Verbindlichkeit:
-
Mobile Sprachbuch - Allgemeine Ausgabe 2010Systematisch, Differenziert Und Kompetenzorientiert! Das Mobile Sprachbuch Verbindet Motivierendes, Handlungsorientiertes Lernen Am Thema Mit Dem Systematischen Erschließen Zentraler Kompetenzen. Nach Einer Einstiegsgeschichte Folgen Thematische...18,95 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
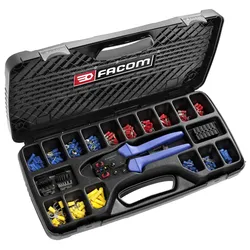
FACOM Sortiment Allgemeine Elektrik 21tlgSortiment "Allgemeine Elektrik" - Anpresszange, Kabelverbinder Kunststoffkasten, 21-tlg.Produktstärken:Zur Anpressung von isolierten Kabelverbindungen: 1,5 - 2,5 - 6 mm2Anpressung von nicht isolierten Kabelverbindungen: 1,5 - 2,5 - 6 mm2Abisolieren: 0,75 bis 6 mm2Integrierte Kabelschneidfunktion.Technische Daten:[kg]: 1,85Lieferumfang:Anpresszange: 449BSortiment mit 20 Modellen isolierter Kabelverbindungen und Zubehör wie Ösen, Kabelschuhe, Hülsen, Stecker und Steckhülsen304,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bahco, Handsäge, Austauschbares BHS-Sägeblatt für allgemeine Zwecke, 16 Zoll, 380 mm, hervorragende allgemeine VerwenZum Schneiden von Kunststoffen, Laminaten, Holz und weichen Metallen wie Aluminium. Lang anhaltende Schärfe durch die gehärteten Zähne der Zahnung. Dickere Klinge für hochpräzises und gerades Schneiden mit aussergewöhnlich guter Stabilität und Komfort. Zur Verwendung zusammen mit dem Bahco-Handsägensystem Griffe, EX-RL, EX-RM oder EX-LL. Schnelle und einfache Befestigung der Klinge am Griff mit dem patentierten Klicksystem. Reibungsarme, rostschützende Beschichtung. Werkzeugkastengrösse für einfache Aufbewahrung.34,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine Betriebswirtschaftslehre, Fachbücher von Hans JungZiel dieses Standardwerks ist es, in die Themenbereiche und Problemstellungen der Allgemeinen Betriebswirtschaftslehre einzuführen. Dabei werden sowohl fächerübergreifende Fragen als auch gesamtgesellschaftliche Aspekte, die über das rein Betriebswirtschaftliche hinausreichen, miteinbezogen. Nach allgemeinen Grundtatbeständen des Betriebs, der Betriebswirtschaftslehre und des Wirtschaftens werden zunächst die konstitutiven Entscheidungen eines Betriebes wie die Standortwahl, Rechtsformen und Unternehmenszusammenschlüsse sowie Fragen zur Unternehmensführung und -organisation behandelt. Weitere Schwerpunkte sind die betriebliche Leistungserstellung und -verwertung mit Materialwirtschaft, Produktion und Marketing sowie Investition und Finanzierung. Auch auf das betriebliche Rechnungswesen, Personalmanagement und Controlling wird ausführlich eingegangen. Die vorliegende 13. Auflage wurde überarbeitet.69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **

Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
Top-Angebote
Produkte zum Begriff Allgemeine Verbindlichkeit:
-
Konstruktion von Verbindlichkeit, Fachbücher von Jonas Maria HoffRadikalkonstruktivistische Ansätze werden in der Theologie bislang eher zurückhaltend aufgegriffen. Zu gross scheint die Sorge, mit einer solchen Erkenntnistheorie, die alle Wahrnehmung und Erkenntnis als Konstruktion versteht, die Verbindlichkeit der eigenen Rede zu riskieren. Wenn auch Gott zum Konstrukt wird, wie kann man dann noch verbindlich Theologie treiben? Jonas Maria Hoff greift diese Vorbehalte auf und kontert sie in ausführlichen Analysen mit möglichen Vorzügen eines Theoriekontakts von radikalem Konstruktivismus und (Fundamental-)Theologie. Dabei setzt er Schwerpunkte in der Auseinandersetzung mit den Themen Religiosität, Mystik, Paradoxalität und Normativität.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mobile Sprachbuch - Allgemeine Ausgabe 2010Systematisch, Differenziert Und Kompetenzorientiert! Das Mobile Sprachbuch Verbindet Motivierendes, Handlungsorientiertes Lernen Am Thema Mit Dem Systematischen Erschließen Zentraler Kompetenzen. Nach Einer Einstiegsgeschichte Folgen Thematische...18,95 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
FACOM Sortiment Allgemeine Elektrik 21tlgSortiment "Allgemeine Elektrik" - Anpresszange, Kabelverbinder Kunststoffkasten, 21-tlg.Produktstärken:Zur Anpressung von isolierten Kabelverbindungen: 1,5 - 2,5 - 6 mm2Anpressung von nicht isolierten Kabelverbindungen: 1,5 - 2,5 - 6 mm2Abisolieren: 0,75 bis 6 mm2Integrierte Kabelschneidfunktion.Technische Daten:[kg]: 1,85Lieferumfang:Anpresszange: 449BSortiment mit 20 Modellen isolierter Kabelverbindungen und Zubehör wie Ösen, Kabelschuhe, Hülsen, Stecker und Steckhülsen304,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Ähnliche Suchbegriffe für Allgemeine Verbindlichkeit
-
Bahco, Handsäge, Austauschbares BHS-Sägeblatt für allgemeine Zwecke, 16 Zoll, 380 mm, hervorragende allgemeine VerwenZum Schneiden von Kunststoffen, Laminaten, Holz und weichen Metallen wie Aluminium. Lang anhaltende Schärfe durch die gehärteten Zähne der Zahnung. Dickere Klinge für hochpräzises und gerades Schneiden mit aussergewöhnlich guter Stabilität und Komfort. Zur Verwendung zusammen mit dem Bahco-Handsägensystem Griffe, EX-RL, EX-RM oder EX-LL. Schnelle und einfache Befestigung der Klinge am Griff mit dem patentierten Klicksystem. Reibungsarme, rostschützende Beschichtung. Werkzeugkastengrösse für einfache Aufbewahrung.34,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine Betriebswirtschaftslehre, Fachbücher von Hans JungZiel dieses Standardwerks ist es, in die Themenbereiche und Problemstellungen der Allgemeinen Betriebswirtschaftslehre einzuführen. Dabei werden sowohl fächerübergreifende Fragen als auch gesamtgesellschaftliche Aspekte, die über das rein Betriebswirtschaftliche hinausreichen, miteinbezogen. Nach allgemeinen Grundtatbeständen des Betriebs, der Betriebswirtschaftslehre und des Wirtschaftens werden zunächst die konstitutiven Entscheidungen eines Betriebes wie die Standortwahl, Rechtsformen und Unternehmenszusammenschlüsse sowie Fragen zur Unternehmensführung und -organisation behandelt. Weitere Schwerpunkte sind die betriebliche Leistungserstellung und -verwertung mit Materialwirtschaft, Produktion und Marketing sowie Investition und Finanzierung. Auch auf das betriebliche Rechnungswesen, Personalmanagement und Controlling wird ausführlich eingegangen. Die vorliegende 13. Auflage wurde überarbeitet.69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine Chemie, Fachbücher von Olaf KühlKompakt und clever auf den Punkt gebracht - so gelingt mit diesem klar strukturierten Lehrbuch der optimale Einstieg in die Grundlagen der Chemie. Nicht nur für angehende Chemiker, Biochemiker und Chemieingenieure, sondern auch für alle Studierenden der Lebenswissenschaften, Medizin und Pharmazie ist die allgemeine Chemie Voraussetzung für das Verstehen von Sachverhalten benachbarter wissenschaftlicher Disziplinen. Mit dem Blick aufs Wesentliche gerichtet, sind alle prüfungsrelevanten Lerninhalte wie der Aufbau des Periodensystems, Bindungskonzepte, Säure-Base- und Redoxreaktionen und vieles mehr äusserst verständlich erklärt und abgedeckt. Dabei unterstützen besondere Textelemente Ihren Lernerfolg: Für inhaltliche Orientierung sorgen optisch hervorgehobene Schlüsselthemen am Kapitelanfang. Das Wichtigste wird kurz und prägnant in Definitionen und Merksätzen zusammengefasst.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine Psychopathologie, Fachbücher von Christian ScharfetterElementare und praxisbezogene Psychopathologie Psychische Störungen eindeutig und übersichtlich zu beschreiben, sie in einen Orientierungsrahmen einordnen zu können und Ansätze für ihr Verstehen zu gewinnen, ist ein wichtiges Anliegen für alle, die mit psychiatrisch-psychotherapeutischen Patienten in Berührung kommen. Dieses Buch vermittelt eine elementare, praxisbezogene Psychopathologie. Es führt eine Ordnung des Beschreibbaren ein, lehrt die erforderliche Sorgfalt des Beschreibens und der Begriffsverwendung und erlaubt Einblicke in die Hintergründe und Entstehung seelischer Störungen. Es zeichnet sich besonders aus durch: - Konzentration auf das Wesentliche, - überzeugende, einprägsame Systematik, - präzise, anschauliche Sprache bei Verzicht auf Fachterminologie, - intensiven Praxisbezug, vermittelt durch 100 Fallbeispiele Jederzeit zugreifen: Der Inhalt des Buches steht Ihnen ohne weitere Kosten digital in der Wissensplattform eRef zur Verfügung (Zugangscode im Buch). Mit der kostenlosen eRef App haben Sie zahlreiche Inhalte auch offline immer griffbereit.71,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.